保险代理人法律地位与职责解析
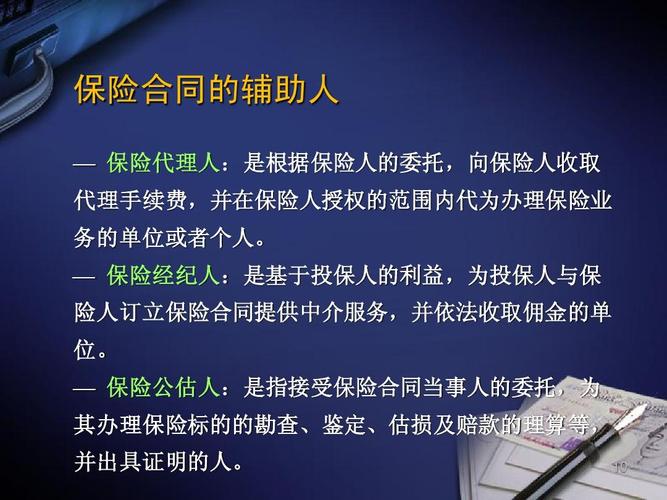
保险代理人是保险市场中的重要参与主体,其法律地位和职责在《中华人民共和国保险法》中有明确规定。根据该法第一百一十七条,保险代理人是指根据保险人的委托,向保险人收取佣金,并在保险人授权的范围内代为办理保险业务的机构或者个人。这一法定定义清晰地界定了保险代理人的基本法律关系。
保险代理人基于保险人的委托而产生。这意味着保险代理人与保险人之间形成委托代理关系,代理人必须在保险人授权的范围内开展业务活动。没有保险人的委托授权,保险代理人不得以保险人的名义从事任何保险业务。委托关系是保险代理人一切行为合法性的基础。
保险代理人向保险人收取代理手续费。代理手续费,也称佣金,是保险人因代理人促成保险合同订立或办理相关业务而支付的对价。这是保险代理人主要的经济来源,但佣金的支付方是保险人,而非投保人,因此保险代理人不得向投保人额外索要手续费或强制搭售其他产品。
再次,保险代理人在授权范围内代为办理保险业务,其中的核心职责之一就是代理收取保险费。保险代理人可以按照保险人的委托,代其向投保人收取保险费,并将收取的保险费及时、全额交付给保险人。这一环节直接关系到保险合同的效力维持和保险人的资金安全。如果保险代理人截留、挪用保险费而未能及时上缴保险人,可能导致保险合同不生效或被解除,损害投保人利益,同时保险代理人也将承担相应的法律责任。
综上,保险代理人的法律定义可归纳为:根据保险人的委托,向保险人收取代理手续费,并在保险人授权的范围内代为办理保险业务,包括代理收取保险费。明确这一定义,有助于投保人识别正规保险代理渠道,也有助于保险代理人依法合规展业。
如若转载,请注明出处:http://www.ycscall.com/product/49.html
更新时间:2026-10-24 20:42:45